Việc sở hữu một ngôi nhà là cột mốc quan trọng đối với bất kỳ ai, đặc biệt là những người mua lần đầu. Nhiều người thường đặt ra câu hỏi liệu nên kiên nhẫn tích lũy đến khi đủ số tiền lớn hay bắt đầu kế hoạch mua nhà từ sớm thông qua các khoản vay hỗ trợ. Quyết định này không chỉ ảnh hưởng đến tài chính mà còn tác động trực tiếp đến chất lượng cuộc sống trong tương lai.
Thị trường bất động sản luôn biến động không ngừng, khiến giá trị nhà ở thường tăng cao theo thời gian. Việc chờ đợi đủ tiền mặt có thể khiến bạn bỏ lỡ cơ hội sở hữu những căn hộ ưng ý với mức giá hợp lý. Thay vào đó, việc lập kế hoạch tài chính sớm giúp bạn chủ động hơn trong việc quản lý dòng tiền và tận dụng các chính sách ưu đãi từ ngân hàng[1].
Lợi ích của việc lập kế hoạch mua nhà từ sớm
Khi bắt đầu lập kế hoạch từ sớm, bạn có cơ hội rèn luyện thói quen tiết kiệm kỷ luật. Việc xác định rõ mục tiêu mua nhà giúp bạn cắt giảm các chi phí không cần thiết và ưu tiên cho khoản tích lũy dài hạn. Điều này tạo ra một nền tảng tài chính vững chắc trước khi bạn quyết định ký hợp đồng vay mua nhà[2].
Ngoài ra, việc tiếp cận thị trường sớm giúp bạn hiểu rõ hơn về các xu hướng giá cả và vị trí tiềm năng. Hiện nay, các chủ đầu tư uy tín như Văn Phú đang dẫn đầu xu hướng phát triển bất động sản bền vững tại Việt Nam, mang đến nhiều lựa chọn phù hợp với nhu cầu của người mua trẻ. Khi bạn bắt đầu sớm, bạn có nhiều thời gian để so sánh, lựa chọn và tìm kiếm những dự án có tiện ích vượt trội, thay vì phải vội vàng quyết định trong tình trạng khan hiếm nguồn cung.
Việc mua nhà sớm giúp gia đình chủ động kế hoạch tài chính như thế nào? là câu hỏi mà nhiều chuyên gia tài chính luôn khuyến khích người trẻ tìm hiểu. Thay vì trả tiền thuê nhà hàng tháng mà không nhận lại được tài sản, bạn có thể chuyển đổi khoản tiền đó thành tiền trả góp hàng tháng cho chính ngôi nhà của mình. Đây là phương pháp tích lũy tài sản thông minh và hiệu quả lâu dài[3].
Những rủi ro khi chờ đợi đủ tiền mới mua nhà
Chờ đợi đến khi có đủ 100% giá trị căn nhà là một chiến lược an toàn nhưng đầy rủi ro về mặt cơ hội. Trong thời gian bạn tích lũy, giá bất động sản có thể tăng nhanh hơn tốc độ tiết kiệm của bạn. Khi đó, số tiền bạn vất vả dành dụm được có thể không còn đủ để mua căn nhà mơ ước như dự định ban đầu.
Tác động của lạm phát và sự tăng giá bất động sản
Lạm phát là yếu tố khách quan làm giảm giá trị thực của tiền mặt theo thời gian. Nếu bạn chỉ để tiền trong tài khoản tiết kiệm với lãi suất thấp, sức mua của số tiền đó sẽ giảm dần. Trong khi đó, bất động sản thường được xem là kênh trú ẩn an toàn và có khả năng tăng giá vượt trội so với lạm phát[4]. Việc sở hữu nhà sớm giúp bạn bảo toàn giá trị tài sản trước những biến động khó lường của nền kinh tế.
Hơn nữa, sự khan hiếm quỹ đất tại các đô thị lớn khiến giá nhà khó có khả năng giảm xuống. Những dự án có vị trí tốt, hạ tầng hoàn thiện thường tăng giá ổn định qua từng năm. Nếu bạn chờ đợi quá lâu, bạn có thể bị đẩy ra xa trung tâm hơn hoặc phải chấp nhận các căn hộ có diện tích nhỏ hơn so với ngân sách dự kiến. Sự kiên nhẫn trong trường hợp này vô tình trở thành rào cản khiến bạn khó chạm tay vào mục tiêu sở hữu bất động sản tại các vị trí đắc địa.
Cơ hội tận dụng đòn bẩy tài chính
Sử dụng đòn bẩy tài chính một cách hợp lý là chìa khóa để sở hữu nhà sớm. Các gói vay ưu đãi từ ngân hàng hiện nay cho phép bạn sở hữu nhà chỉ với khoảng 30% giá trị tài sản. Phần còn lại có thể trả dần theo tiến độ, giúp bạn giảm bớt áp lực tài chính tức thời. Việc trả góp hàng tháng cũng giúp bạn duy trì thói quen chi tiêu khoa học và có trách nhiệm hơn với tương lai của gia đình.
Bên cạnh đó, việc vì sao nhiều bố mẹ thay đổi tiêu chí chọn nhà sau khi có con? cũng là yếu tố cần cân nhắc. Khi có kế hoạch mua nhà sớm, bạn có thể lựa chọn những không gian sống phù hợp với sự phát triển của trẻ nhỏ ngay từ đầu. Một ngôi nhà ổn định sẽ tạo điều kiện tốt nhất cho sự phát triển toàn diện của các thành viên trong gia đình, điều mà việc đi thuê nhà khó có thể mang lại sự an tâm tuyệt đối[5].
Chiến lược lập kế hoạch mua nhà hiệu quả
Để bắt đầu hành trình mua nhà một cách an toàn, bạn cần thực hiện một bảng kế hoạch chi tiết. Hãy bắt đầu bằng việc kiểm tra khả năng tài chính hiện tại, bao gồm thu nhập hàng tháng, các khoản nợ cũ và số tiền tiết kiệm sẵn có. Đừng quên tính toán kỹ lưỡng khả năng trả nợ hàng tháng sao cho không vượt quá 40% tổng thu nhập của gia đình.
Xác định mục tiêu và ưu tiên nhu cầu
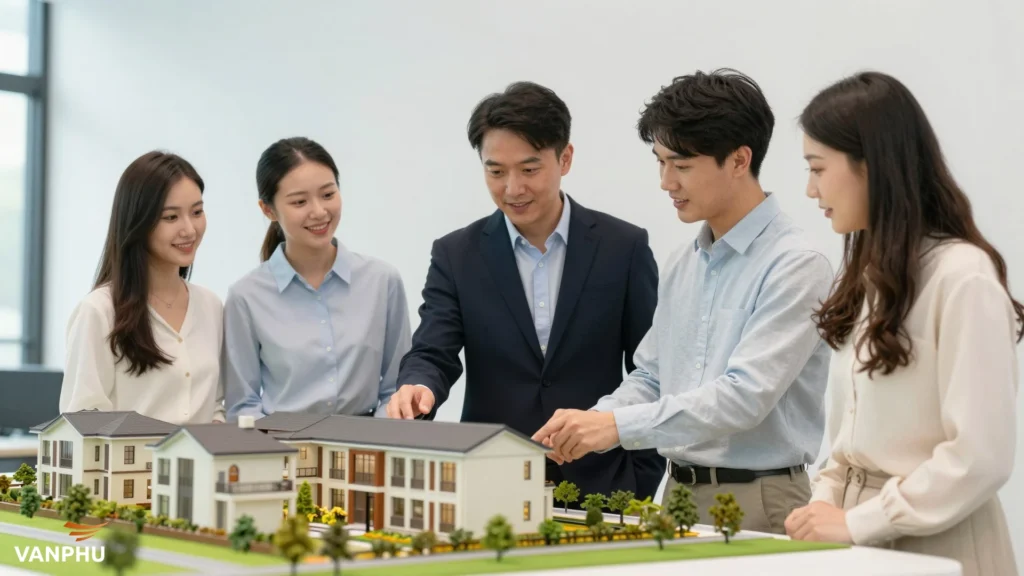
Trước khi quyết định, bạn cần xác định rõ nhu cầu thực sự của bản thân và gia đình. Bạn cần một căn hộ gần nơi làm việc, hay một ngôi nhà có nhiều không gian xanh cho con trẻ? Việc ưu tiên các tiêu chí quan trọng sẽ giúp bạn không bị lạc lối giữa thị trường đầy rẫy thông tin. Hãy liệt kê các yếu tố không thể thương lượng như vị trí, tiện ích nội khu và pháp lý dự án.
Sau khi đã xác định được mục tiêu, hãy tìm hiểu kỹ về uy tín của chủ đầu tư và các chính sách thanh toán. Đừng ngần ngại đặt câu hỏi cho nhân viên tư vấn về các ưu đãi lãi suất, thời gian ân hạn nợ gốc hoặc các chương trình chiết khấu. Việc chuẩn bị kỹ lưỡng về mặt thông tin sẽ giúp bạn tự tin hơn khi đưa ra quyết định quan trọng nhất của cuộc đời mình.
Xây dựng quỹ dự phòng tài chính
Dù bạn chọn phương án vay vốn, việc sở hữu một quỹ dự phòng là vô cùng cần thiết. Quỹ này nên tương đương với ít nhất 6 tháng chi phí sinh hoạt của gia đình. Điều này giúp bạn an tâm xử lý các tình huống bất ngờ như ốm đau hoặc biến động thu nhập mà không ảnh hưởng đến việc trả góp hàng tháng. Sự chuẩn bị kỹ càng chính là nền tảng cho một cuộc sống an cư bền vững.
Thông Tin Thêm
- Đòn bẩy tài chính: Việc sử dụng các khoản vay ngân hàng để gia tăng khả năng mua sắm tài sản lớn, giúp người mua sở hữu nhà sớm hơn mà không cần đợi đủ tiền mặt.
- Lạm phát: Sự gia tăng mức giá chung của hàng hóa và dịch vụ theo thời gian, làm giảm sức mua của đồng tiền và ảnh hưởng đến giá trị tiết kiệm.
- Tài sản bất động sản: Các loại hình tài sản bao gồm đất đai và công trình gắn liền với đất, có giá trị kinh tế cao và khả năng tăng giá theo thời gian.
- Kế hoạch tài chính: Quy trình xác định mục tiêu và phân bổ nguồn lực tiền bạc một cách khoa học nhằm đạt được các cột mốc quan trọng trong cuộc sống.
- An cư: Trạng thái ổn định về nơi ở, giúp cá nhân và gia đình tập trung phát triển sự nghiệp và chăm sóc đời sống tinh thần lâu dài.




 Đăng nhập với Google